


최신 소식
암보험비교사이트에서 유병자·간편고지 조건 비교하기
암보험비교사이트에는 일반 심사 상품과 유병자·간편고지 상품이 함께 보입니다. 병원 기록이 있거나 약을 먹고 있으면 간편고지 쪽이 통과될 가능성이 높아 보이지만, 고지 문항이 줄면 그만큼 면책·감액·부담보가 넓어지는 경우가 많습니다. 암보험비교사이트 견적 화면의 ‘간편’이라는 표시만 보고 고르면, 나중에 약관에서 특정 부위가 빠져 있거나 1년 감액이 2년으로 늘어 있는 설계를 고르게 됩니다. 비교의 출발은 본인이 고지해야 할 사실을 한 줄로 적는 일입니다. 최근 진료, 투약, 수술, 재검 권유를 날짜와 함께 적어 두고, 각 상품의 고지 문항이 그 사실을 묻는지 대조합니다. 묻지 않는 항목이 있다고 숨기는 것이 아니라, 그 상품의 심사 범위 밖에 있는지를 확인하는 과정입니다. 고지 의무는 문항 밖 사실이어도 중요한 사항이면 알려야 하는 경우가 있어 암보험비교사이트 견적과 별개로 청약서 질문을 다시 읽어야 합니다. 유병자 상품은 문을 넓히는 대신 보험료가 높거나 진단비 한도가 낮을 수 있습니다. 일반 심사로도 가능한 상태라면 두 경로를 같은 진단비로 나란히 두는 것이 맞습니다.
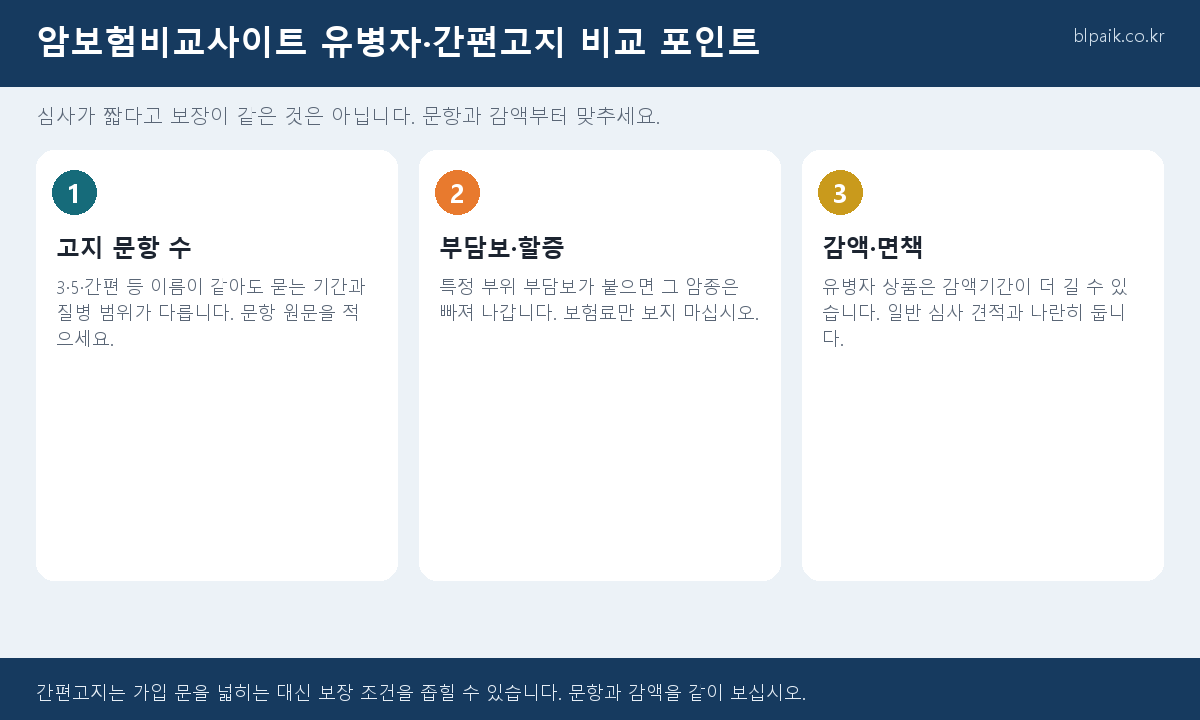
문항·부담보·감액을 일반 심사와 나란히
암보험비교사이트 상세에서 고지 문항 수, 묻는 기간(3개월·2년·5년), 암·입원·수술 관련 질문의 문구를 표로 옮기세요. 이름이 3고지여도 암 관련 질문이 더 구체적인 상품이 있습니다. 부담보가 붙는 부위, 할증 요율, 감액기간, 면책기간을 일반 심사 견적과 같은 칸에 적습니다. 특정 부위 부담보가 있으면 그 암종은 진단비가 나오지 않으므로, 가족력 암종이 부담보에 걸리는지부터 확인해야 합니다. 유병자 전용 한도가 일반 상품보다 낮으면 월 보험료가 같아 보여도 보장 밀도가 떨어집니다. 암보험비교사이트에서 특약을 모두 끈 상태의 주담보 보험료와 특약을 켠 상태의 보험료를 각각 저장하면, 심사가 간편한 대가가 보험료인지 한도인지 드러납니다. 재검이나 추가 고지를 요구하는 상품은 통과까지 시점이 더 걸립니다. 상령일이 가까운 달은 심사 경로까지 비교 항목에 넣어야 합니다.
| 비교 항목 | 왜 보나 | 암보험비교사이트에서 할 일 |
|---|---|---|
| 고지 문항·기간 | 이름과 실제 질문 범위가 다름 | 문항 원문과 본인 진료 기록을 대조 |
| 부담보·할증 | 특정 암종이 빠지거나 보험료가 오름 | 부담보 부위와 가족력 암종을 겹쳐 보기 |
| 감액·면책·한도 | 간편 대가가 보장 축소로 나타남 | 일반 심사 견적과 같은 표에 나란히 적기 |
유병자·간편고지 암보험은 가입이 쉬운 상품이 아니라 조건이 다른 상품입니다. 암보험비교사이트에서 일반 심사 견적과 간편고지 견적을 같은 진단비로 놓고 문항, 부담보, 감액기간을 맞춰 보면 선택의 이유가 분명해집니다. 이 글은 특정 유병자 상품을 권하지 않으며, 고지 범위와 지급 여부는 청약서와 약관이 우선입니다. 병원 기록이 있으면 숨기지 말고 문항과 대조한 뒤, 통과 가능성과 보장 공백을 함께 보십시오. 문을 넓힌 대가가 본인이 걱정하는 암종을 빼는 조건이라면 보험료가 낮아도 목적에 맞지 않습니다. 암보험비교사이트 비교는 통과 여부가 아니라 통과 후의 보장 표를 남기는 일이어야 합니다. 고지 문항이 짧은 상품일수록 청약서 부가 질문과 유선 확인이 더해지는 경우도 있습니다. 견적 화면의 통과 가능 표시만 믿지 말고, 실제 청약 단계에서 어떤 서류를 요구하는지도 적어두세요. 추가 검사가 있으면 상령일을 넘길 수 있으니 일정까지 비교 항목에 넣습니다. 일반 심사로 될 수 있는데 간편고지만 넣고 끝내면, 같은 진단비인데 감액이 더 긴 설계를 고를 수 있습니다. 두 경로를 암보험비교사이트에 각각 저장해 두면 나중에 상담할 때도 조건이 흔들리지 않습니다.