


최신 소식
암보험비교사이트 통원항암·요양병원 입원일당 공백 보기
암 치료는 입원이 짧고 통원이 길어지는 경우가 많습니다. 암보험비교사이트 견적에서 입원일당과 항암 치료비 특약이 켜져 있어도, 그 특약이 상급종합병원 입원만 보거나 요양병원을 빼는 설계가 있습니다. 통원으로 항암제를 맞으면 입원일당이 한 번도 나오지 않을 수 있고, 요양병원에서 장기 입원을 하면 일당 특약이 적용되지 않을 수 있습니다. 그래서 특약 이름에 ‘암직접치료입원일당’이 있어도 괄호 안의 요양병원 제외, 1일 이상, 180일 한도 같은 조건을 같이 봐야 합니다. 암보험비교사이트 상품 카드의 짧은 설명만 읽으면 이 공백이 가려집니다. 상세 조건에서 특약을 하나씩 열어 치료 장소, 인정 시작 일수, 연간·전기간 한도를 적으세요. 실손이 통원 의료비를 일부 처리하더라도 약제비와 비급여 비중이 큰 구간은 정액 특약의 역할이 남습니다. 반대로 실손 한도가 충분한 통원 구간이라면 입원일당 특약의 보험료 대비 효용이 낮아질 수 있습니다. 암보험비교사이트에서 특약을 끈 견적과 켠 견적을 저장해야 그 공백을 메우는 대가가 월 얼마인지 계산됩니다.
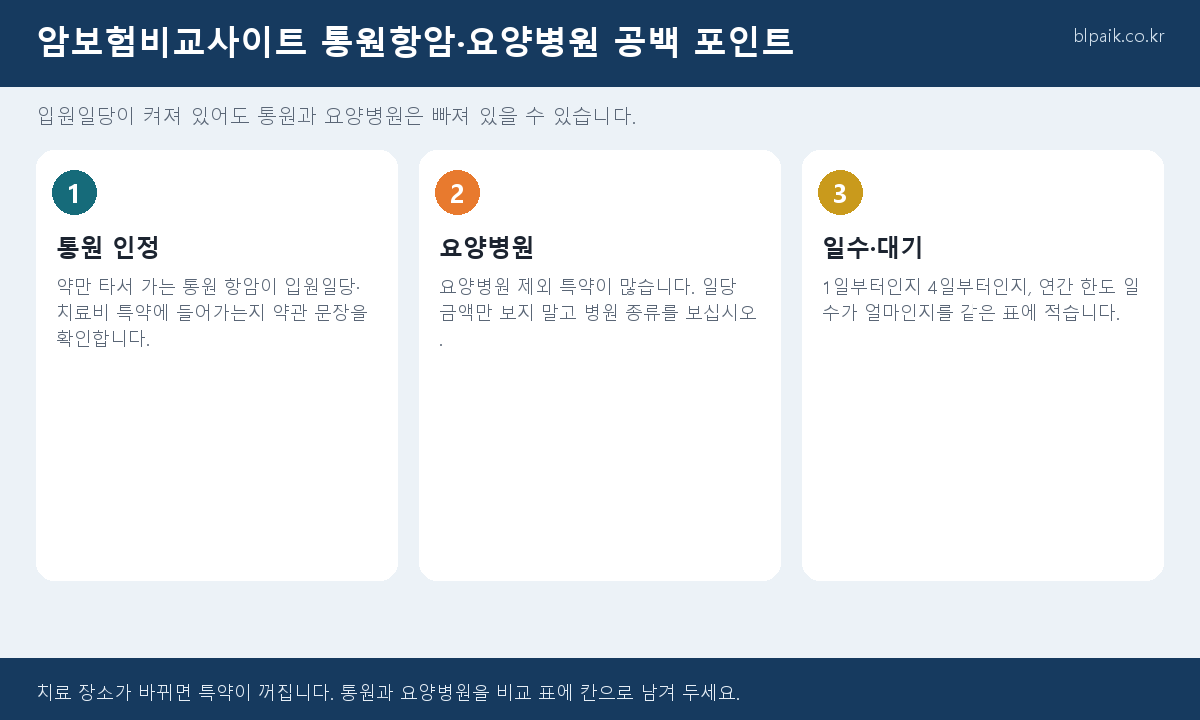
치료 장소와 일수 한도를 같이
비교 표에는 네 칸을 만드세요. 통원 항암 인정 여부, 요양병원 포함 여부, 일당 시작 일수, 연간 한도 일수입니다. 암보험비교사이트에서 같은 일반암 진단비로 맞춘 뒤 이 네 칸이 다른 상품끼리 월 보험료를 비교해야 합니다. 통원을 인정하지 않는 항암 특약은 입원 전제 치료에만 강합니다. 요양병원을 빼는 입원일당은 급성기 병원 구간만 채웁니다. 4일 이상부터 주는 일당은 짧은 입원을 거의 커버하지 못합니다. 연간 30일 한도와 180일 한도는 장기 치료에서 차이가 큽니다. 표적항암·면역항암 특약이 따로 있는 상품은 통원 투여가 그 특약으로 가는지, 일반 항암 특약으로 가는지도 확인합니다. 이름이 비슷해도 약관 문장의 ‘직접치료’, ‘필수치료’, ‘요양병원 제외’가 갈립니다. 암보험비교사이트 상세와 약관 별표를 한 화면에 두고 옮겨 적는 것이 가장 빠릅니다.
| 공백 지점 | 왜 보나 | 암보험비교사이트에서 할 일 |
|---|---|---|
| 통원 항암 | 입원일당이 한 번도 안 나올 수 있음 | 통원 인정 문장을 상세 조건에서 확인 |
| 요양병원 | 장기 입원이 특약 밖으로 빠짐 | 요양병원 제외 여부를 표에 표시 |
| 일수·한도 | 짧은 입원·장기 치료에서 금액이 갈림 | 시작 일수와 연간 한도를 나란히 적기 |
통원 항암과 요양병원 입원은 진단비 다음으로 공백이 잘 생기는 지점입니다. 암보험비교사이트에서 입원일당·항암 특약을 켤 때는 치료 장소와 일수 한도를 같은 표에 남기십시오. 이 글은 특정 특약을 권하지 않으며, 인정 여부는 약관의 치료·병원 정의가 우선합니다. 실손이 있는 가입자라도 정액 특약의 역할을 전부 대체하지는 못합니다. 반대로 실손 한도가 넉넉한 통원 구간이라면 특약을 줄이는 선택이 나을 수도 있습니다. 특약을 끈 견적과 켠 견적의 월 보험료 차이를 적어두면 그 공백을 메울지 말지가 숫자로 남습니다. 암보험비교사이트 비교는 특약 이름보다 치료 장소 한 줄을 더 보는 일부터입니다. 입원일당 금액이 커 보여도 요양병원이 빠지고 4일부터 지급되면 실제 수령액은 작아집니다. 반대로 금액은 작아도 통원과 1일부터를 인정하면 치료 초기에 더 자주 쓰일 수 있습니다. 숫자를 금액 칸만 보지 말고 장소·일수 칸과 곱해서 보시기 바랍니다. 특약을 켜기 전과 켠 후의 월 보험료 차이를 치료 한 달 기준으로 나눠 보면 그 특약이 본인 치료 패턴에 맞는지 가늠하기 쉽습니다. 암보험비교사이트에 두 견적을 남겨 두면 상담 중에도 같은 숫자를 다시 꺼낼 수 있습니다.