


최신 소식
암보험비교사이트에서 중복가입 한도와 실손 역할 나누기
암보험비교사이트에서 새 견적을 내기 전에 이미 가진 암 관련 계약을 펼쳐야 합니다. 종합보험 안의 암 특약, 단독 암보험, 실손의료보험이 각각 어떤 칸을 채우는지 적지 않으면 같은 진단비를 한 번 더 사는 설계가 나옵니다. 암 진단비와 수술비는 정액이어서 여러 계약에서 각각 청구되는 경우가 많지만, 회사별로 가입 한도가 있고 일부 담보는 중복을 제한합니다. 실손의료보험은 실제 지출한 의료비에서 자기부담금을 뺀 금액을 한도 안에서 지급하므로 정액 암보험과 역할이 다릅니다. 암보험비교사이트 화면만 보고 진단비를 더 올리면 이미 충분한 칸을 키우고 정작 비어 있는 치료비 특약은 그대로 둘 수 있습니다. 반대의 실수도 있습니다. 실손이 있으니 암보험이 필요 없다고 보면 소득 공백과 비급여 고액 치료를 버틸 정액 재원이 남지 않습니다. 비교의 첫 줄은 새 상품 이름이 아니라 현재 일반암 진단비, 유사암 진단비, 암 수술비, 항암 특약, 실손 세대입니다. 이 다섯 칸을 채운 뒤에야 암보험비교사이트 견적이 보완인지 중복인지 보입니다.
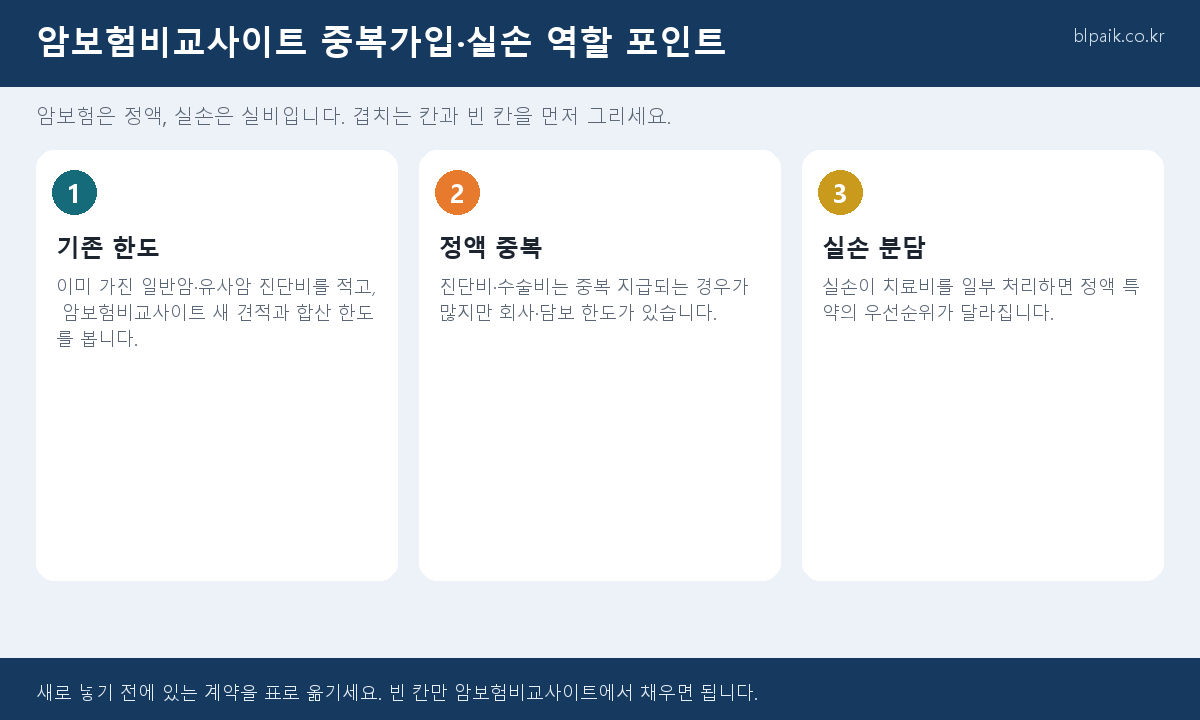
있는 계약과 새 견적을 한 표에
표를 두 줄로 만드세요. 위는 기존 계약, 아래는 암보험비교사이트 새 견적입니다. 칸은 일반암 진단비, 유사암, 수술비, 항암·방사선, 입원일당으로 나눕니다. 기존에 이미 큰 일반암 진단비가 있으면 새 견적에서는 진단비를 줄이고 비어 있는 치료비 특약만 켜는 구성을 시험합니다. 반대로 진단비가 작으면 특약을 잔뜩 넣기 전에 진단비 칸부터 채웁니다. 실손 세대에 따라 비급여 항암의 자기부담이 달라지므로, 통원 항암 특약의 우선순위도 함께 바뀝니다. 암보험비교사이트에서 특약을 모두 끈 견적과 필요한 칸만 켠 견적을 저장하면 중복을 줄였을 때 월 보험료가 얼마나 내려가는지 바로 보입니다. 갱신형 실손과 비갱신 암보험을 같이 보면 치료비는 실손이, 생활비는 정액 진단비가 맡는 그림이 그려집니다. 이 분담을 적지 않으면 상담 중에 특약이 다시 쌓입니다.
| 역할 칸 | 기존 계약에서 볼 것 | 암보험비교사이트에서 할 일 |
|---|---|---|
| 일반암·유사암 진단비 | 이미 가진 합산 금액과 회사 한도 | 빈 만큼만 새 견적 진단비로 맞추기 |
| 수술·항암 특약 | 특약 유무와 횟수 한도 | 비어 있는 치료비 칸만 켜서 보험료 비교 |
| 실손의료보험 | 세대·자기부담·비급여 한도 | 정액과 역할을 나눈 뒤 특약 on/off 저장 |
중복 가입은 나쁜 일이 아니라 칸이 겹치는 일이 문제입니다. 암보험비교사이트에서 새 설계를 넣기 전에 기존 계약과 실손의 역할을 표로 나누면 더할 칸과 빼도 되는 칸이 분명해집니다. 이 글은 추가 가입을 권하거나 말리는 글이 아니며, 한도와 중복 지급 여부는 각 계약의 약관과 보험사 한도 규정을 우선합니다. 정액은 정액끼리, 실손은 실손끼리 비교하고, 두 종류를 한 금액으로 더해 보지 마십시오. 빈 칸만 암보험비교사이트에서 채우면 보험료 대비 목적이 선명해집니다. 이미 충분한 칸을 다시 사는 견적은 과감히 특약을 끄고 다시 저장하시기 바랍니다. 기존 계약의 만기가 얼마 남지 않았다면 새 견적의 면책·감액 기간과 겹치는지도 봐야 합니다. 빈 칸을 채우려고 넣었는데 새 계약의 면책 90일 동안 기존 계약이 먼저 끝나면 공백이 생깁니다. 암보험비교사이트 견적 날짜와 기존 만기를 같은 메모에 적어 두세요. 실손 청구 한도와 정액 진단비는 더하지 말고 나란히만 보십시오. 역할이 다른 두 금액을 합산하면 보장 과잉으로 착각하기 쉽습니다. 칸이 겹치지 않게 맞춘 설계가 월 보험료도 목적에 맞게 정리됩니다.