


최신 소식
암보험비교사이트 생명보험·손해보험 암보험, 구조부터 맞추기
암보험비교사이트에는 생명보험사 상품과 손해보험사 상품이 함께 올라옵니다. 둘 다 암 진단비를 내지만, 계약을 묶는 방식이 다릅니다. 생명보험 쪽은 주계약에 사망 보장이 들어가고 암 보장이 특약으로 붙는 구성이 있고, 손해보험 쪽은 암 진단비·수술비·치료비 특약을 쌓아 암플랜으로 보여주는 구성이 많습니다. 화면의 월 보험료만 보면 어느 쪽이 싼지 바로 나와 보이지만, 그 금액 안에 사망 주계약이 포함돼 있는지, 암 담보만 들어 있는지를 가르지 않으면 비교가 기울어집니다. 암보험비교사이트에서 같은 일반암 진단비로 필터를 맞춘 뒤에도 주계약 성격과 특약 만기를 한 줄로 적어야 합니다. 갱신형 특약이 많은 설계는 초기 보험료가 낮아 보이고, 비갱신 특약 비중이 큰 설계는 처음이 높아 보입니다. 총 납입과 보장 공백을 같이 보지 않으면 생보가 비싸고 손보가 싸다는 식의 단순한 결론이 납니다. 실제로는 같은 회사 안에서도 상품 세대마다 구조가 바뀌므로, 암보험비교사이트 카드의 상품명과 약관 별표를 함께 여는 습관이 필요합니다.
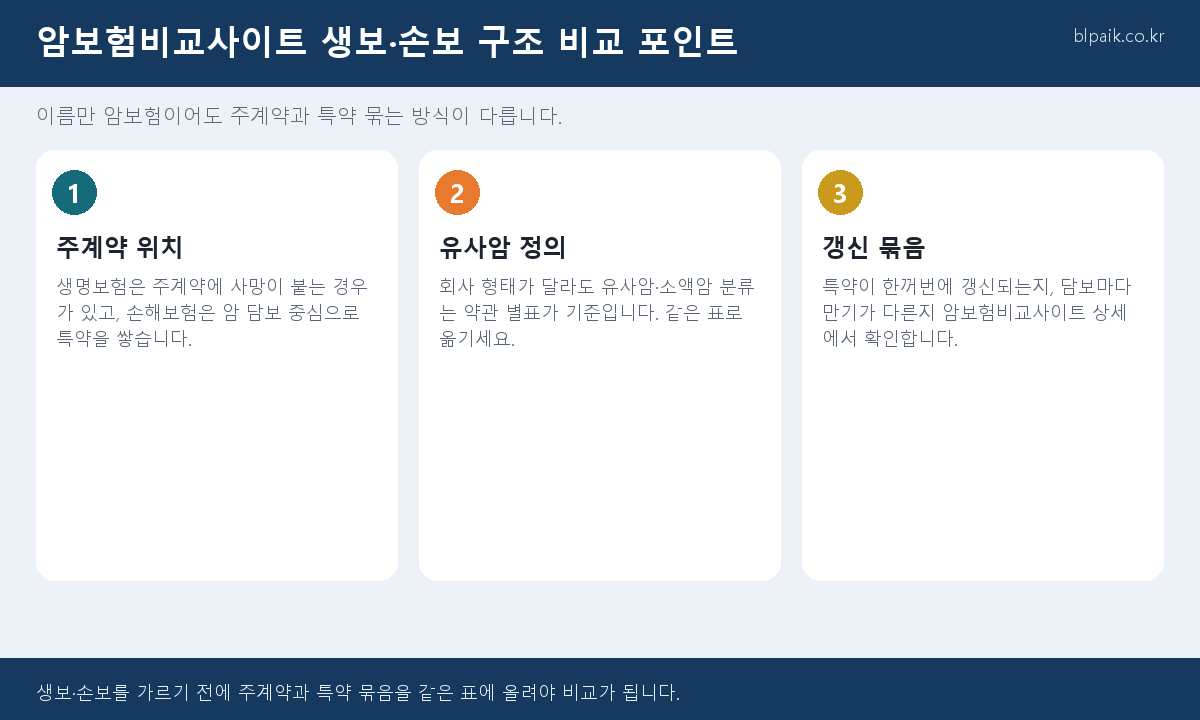
주계약·특약·갱신을 한 줄로
비교를 시작할 때는 일반암 진단비, 유사암 진단비, 납입기간, 만기를 먼저 맞추세요. 그다음 암보험비교사이트 상세에서 주계약이 암인지 사망인지, 암 수술비와 항암 치료비가 필수인지 선택인지를 표로 옮깁니다. 생명보험 상품은 주계약을 줄이면 암 특약 한도가 따라 줄어드는 경우가 있어 암만 남기려다 한도가 모자랄 수 있습니다. 손해보험 상품은 특약을 하나씩 끌 수 있어 구성이 자유롭지만, 특약마다 갱신 주기와 만기가 달라 나중에 일부만 끝나는 공백이 생깁니다. 유사암·소액암 분류도 생보·손보 구분보다 약관 별표가 우선입니다. 갑상선암·기타피부암·제자리암·경계성종양을 같은 칸에 넣는지부터 확인하십시오. 암보험비교사이트에서 두 형태를 나란히 둘 때는 월 보험료 칸 옆에 주계약 성격과 갱신 묶음을 적어 두는 것이 좋습니다. 그래야 상담 단계에서 조건을 다시 풀어헤치지 않습니다.
| 구조 항목 | 생명보험에서 자주 보는 점 | 손해보험에서 자주 보는 점 |
|---|---|---|
| 주계약 | 사망 주계약에 암 특약이 붙는 경우 | 암 담보 중심으로 특약을 쌓는 경우 |
| 한도 조절 | 주계약 감액 시 특약 한도가 따라 움직임 | 특약을 개별적으로 켜고 끔 |
| 갱신·만기 | 특약 만기가 주계약과 묶이는지 확인 | 특약마다 갱신 주기·만기가 다른지 확인 |
생명보험과 손해보험 암보험은 우열을 가리는 대상이 아니라 구조가 다른 도구입니다. 암보험비교사이트에서 같은 진단비로 맞춘 뒤 주계약, 특약 만기, 갱신 묶음을 표로 보면 어느 쪽이 본인 목적에 맞는지 드러납니다. 암이 주된 목적인데 사망 주계약 비중이 크면 보험료가 목적 밖으로 새고, 특약만 쌓아 두면 갱신 시점마다 구성이 흔들릴 수 있습니다. 이 글은 특정 회사나 상품을 권하지 않으며, 최종 분류와 한도는 약관을 우선합니다. 생보·손보라는 이름보다 담보가 어디에 붙어 있는지를 먼저 보십시오. 암보험비교사이트 견적과 약관 별표를 한 세트로 저장하면 나중에 설계를 바꿀 때도 같은 출발선에서 다시 비교할 수 있습니다. 같은 일반암 진단비라도 주계약 보험료가 차지하는 비중을 적어 두면 암 목적에 쓰이는 금액이 얼마인지 바로 보입니다. 특약 만기가 서로 다른 해에 끝나면 그때마다 공백이 생기므로, 만기 연도를 한 줄로 모아 두는 것도 비교의 일부입니다. 구조가 다른 두 견적을 한 금액으로 줄여 순위를 매기지 마십시오. 암보험비교사이트는 순위를 보여 주는 곳이 아니라 조건을 맞춰 보는 곳입니다.