
최신 소식
암보험비교사이트 납입면제, 주계약만인지 특약까지인지
암보험비교사이트 견적에 납입면제가 체크되어 있으면, 암 진단을 받으면 보험료를 안 내도 된다는 말로 읽히기 쉽습니다. 실제로는 주계약만 멈추고 특약 보험료는 계속 내는 설계와, 특약까지 같이 멈추는 설계가 섞여 있습니다. 면제라는 단어만 같으면 월 부담이 같다고 보기 쉽습니다. 진단 이후에도 특약 보험료가 남으면, 치료 기간에 나가는 돈이 견적 첫 줄과 달라집니다. 비교의 첫 화면을 면제 ON에만 두면 이 칸이 가려집니다. 암보험비교사이트에서는 같은 일반암 진단비를 맞춘 뒤, 납입면제 대상이 주계약인지 특약까지인지를 같은 표에 올리는 순서가 필요합니다.
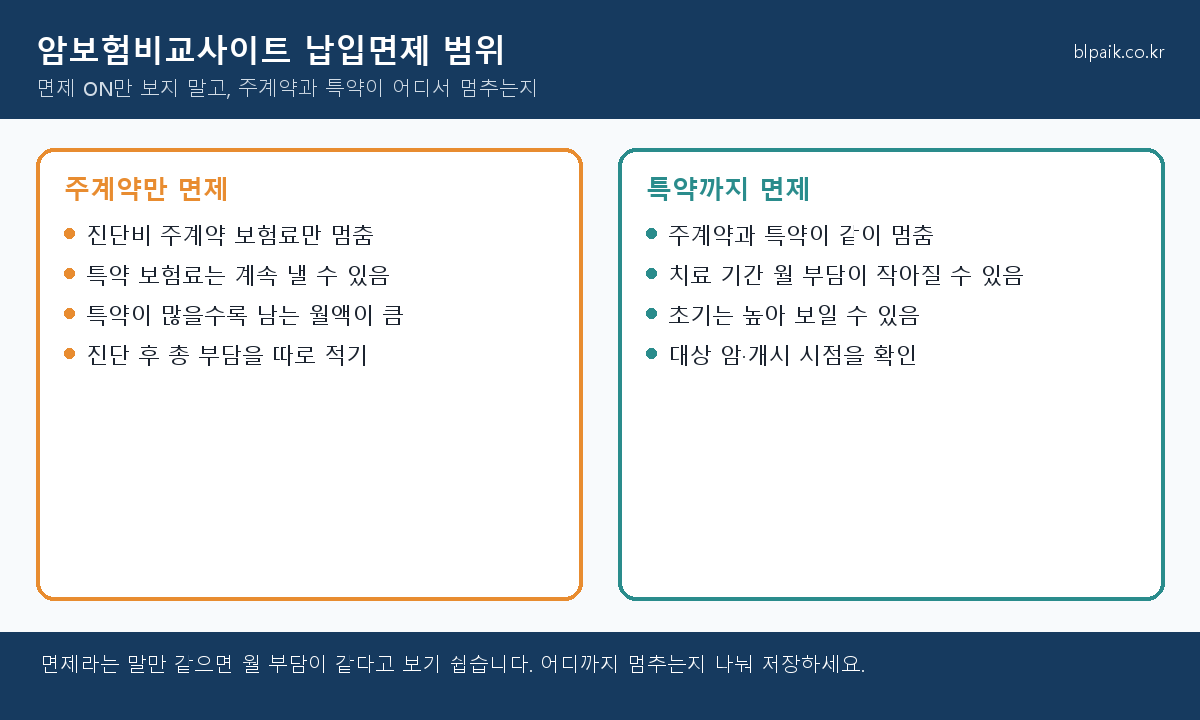
면제라는 말보다 어디까지 멈추는지
면제가 시작되는 시점과 대상 암의 범위도 상품마다 다릅니다. 일반암만인지, 소액·유사암 진단에서도 면제가 열리는지, 면책기간이 지난 뒤인지도 설명서에 나뉘어 있습니다. 암보험비교사이트 상세 조건에서 납입면제를 진단비와 한 칸에 섞어 두지 말고 따로 적으세요. 특약이 많은 견적일수록 면제 범위가 주계약에만 있으면 남는 월 보험료가 커집니다. 면제를 켠 견적과 끈 견적의 차이만 보면, 특약이 많은 설계가 좋아 보일 수 있습니다. 그 차이가 면제 범위의 대가인지를 나눠 적어야 비교가 됩니다. 필요하면 설계 담당자에게 진단 후 남는 월 보험료를 한 줄로 적어 달라고 요청하는 편이 안전합니다.
| 비교 항목 | 겉으로 보이는 점 | 맞춰 볼 기준 |
|---|---|---|
| 납입면제 ON | 진단 후 보험료가 멈춘다는 설명 | 주계약만인지 특약까지인지 |
| 특약이 많은 견적 | 보장이 넓어 보임 | 면제 후 남는 월 보험료 |
| 면제 개시 | 면제라는 한 단어 | 대상 암·면책기간 경과 여부 |
면제 범위가 다른 상품을 한 줄의 월 보험료로 비교하면 싼 쪽이 항상 이득처럼 보입니다. 암보험비교사이트는 납입면제 ON과 주계약·특약 범위를 나란히 두는 도구로 쓰는 것이 맞습니다. 이 글은 면제 특약을 넣으라는 권유가 아니며 특정 상품을 추천하지 않습니다. 가입 전 상품설명서의 납입면제 대상과 개시 조건을 확인하시기 바랍니다. 면제만 저장하지 말고, 어디까지 멈추는지를 같은 메모에 남겨 두면 비교가 흔들리지 않습니다.