
최신 소식
암보험비교사이트 비갱신 진단비와 갱신 치료특약, 복층으로 보기
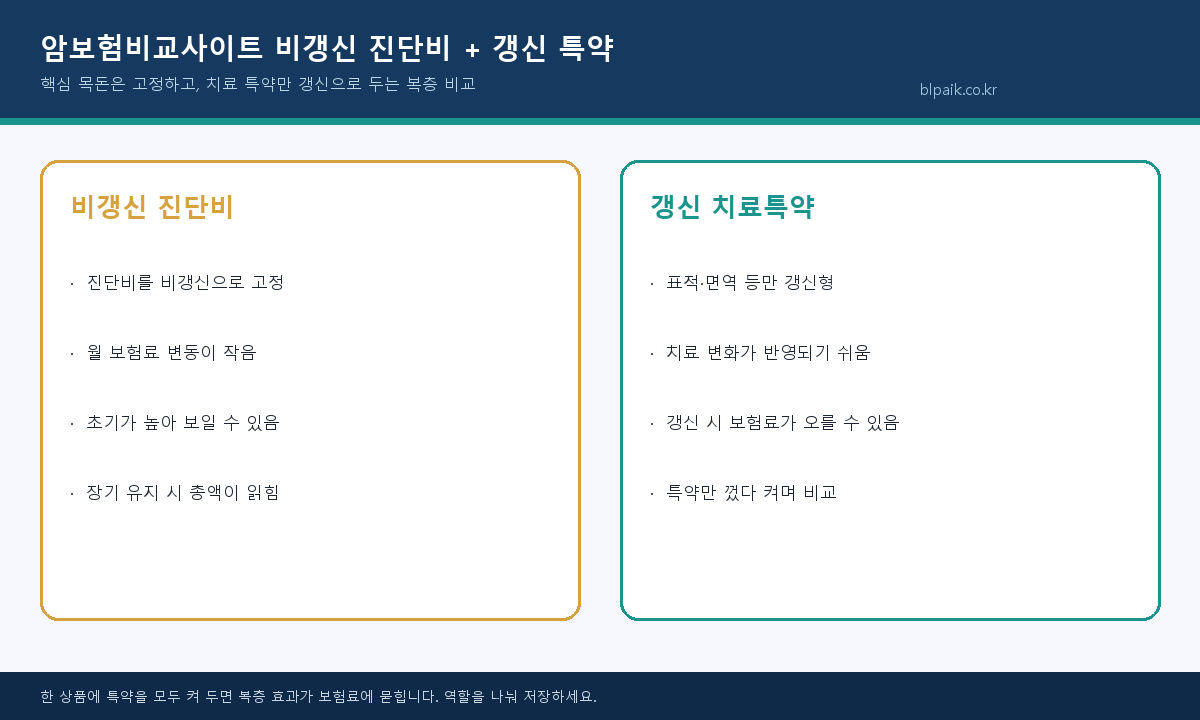
암보험비교사이트에서 한 상품에 진단비와 표적·면역·방사선 특약을 모두 켜 두면 견적이 한 줄로 나옵니다. 보기가 편하지만, 역할이 다른 담보가 한 보험료에 섞입니다. 진단비는 확진 시 목돈을 만드는 자리이고, 치료 특약은 약제와 기법 변화가 빠른 자리입니다. 목돈을 비갱신으로 고정하고 치료 특약만 갱신형으로 두면, 핵심 금액은 오르지 않으면서 치료 쪽은 나중에 다시 맞출 여지가 생깁니다. 반대로 특약까지 비갱신으로 오래 묶으면 초기가 높아지고, 전부 갱신으로 두면 나중에 총액이 흔들립니다. 복층은 상품을 두 개 들라는 뜻이 아니라, 비교 화면에서 역할을 나눠 저장하라는 뜻입니다. 암보험비교사이트에서는 진단비 단독 견적과 치료 특약 포함 견적을 따로 남겨 두는 편이 읽힙니다.
한 줄 견적보다 역할별 저장
치료 특약을 전부 켜 놓은 상태에서는 비갱신 진단비의 장점이 보험료에 묻힙니다. 암보험비교사이트에서 특약을 끈 진단비 견적을 먼저 저장하고, 표적·면역만 켠 견적을 옆에 두세요. 월 보험료 증가분이 치료 특약의 대가입니다. 그 증가분이 갱신형이면 3년·5년 뒤 오를 수 있다는 점도 같이 적습니다. 실손이 이미 치료비 일부를 받는다면 정액 치료 특약을 모두 넣을 필요는 없을 수 있습니다. 복층의 목적은 특약을 많이 넣는 것이 아니라, 목돈과 치료 보강을 다른 주기로 관리하는 것입니다. 한 상품 안에서 주계약만 비갱신이고 특약이 갱신인 설계도 있으니, 특약마다 갱신 여부를 칸으로 나누세요.
| 층 | 맡는 역할 | 비교 때 |
|---|---|---|
| 비갱신 진단비 | 확진 시 목돈 고정 | 만기·진단비를 먼저 통일 |
| 갱신 치료특약 | 표적·면역 등 보강 | 갱신 주기·한도·횟수 |
| 한 줄 풀옵션 | 보기 쉬운 견적 | 역할이 보험료에 섞임 |
복층으로 나눠 저장하면 어떤 돈이 고정이고 어떤 돈이 나중에 오르는지 보입니다. 암보험비교사이트는 그렇게 두 장을 남겨 두는 도구로 쓰는 것이 좋습니다. 이 글은 특약을 빼라는 권유가 아니며 특정 상품을 추천하지 않습니다. 가입 전 주계약과 특약의 갱신 여부, 한도·횟수를 상품설명서에서 확인하시기 바랍니다. 역할을 나눈 뒤의 월 보험료가 유지 가능한 숫자인지가 마지막 기준입니다.