
최신 소식
암보험비교사이트에서 암사망특약 넣을지 빼는 기준
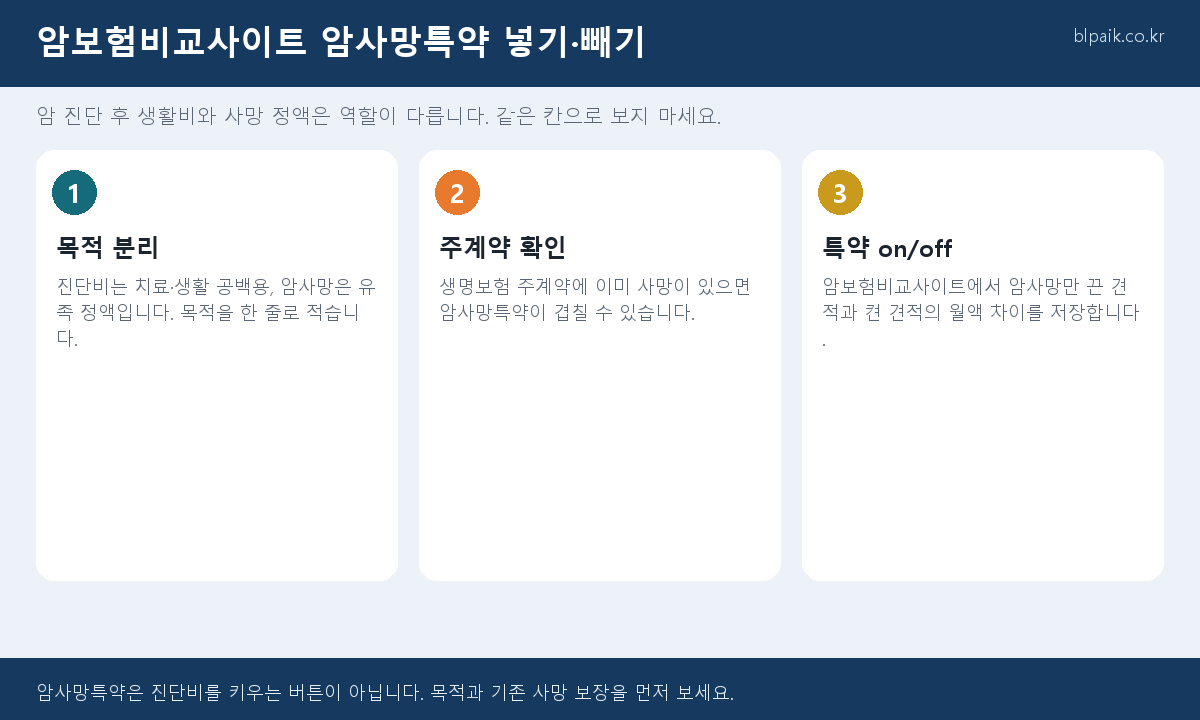
암보험비교사이트 상세를 열면 암사망특약이나 암사망 담보가 이미 켜져 있는 설계가 있습니다. 월 보험료가 커 보여도 그 안에 사망 정액이 얼마나 들어 있는지는 한눈에 안 나옵니다. 암 진단비는 살아 있는 동안의 치료와 소득 공백을 버티는 돈이고, 암사망특약은 암으로 사망했을 때 유족에게 가는 정액입니다. 두 칸을 더해 ‘암 보장 금액’으로 보면 진단비를 충분히 준비한 것처럼 착각하기 쉽습니다. 비교의 첫 줄은 본인이 지금 메우려는 칸이 치료 기간의 생활비인지, 사망 후 정액인지를 적는 일입니다. 이미 종신보험이나 정기보험 사망 보장이 있다면 암보험비교사이트 새 견적에서 암사망을 기본값으로 둘 이유가 줄어듭니다. 반대로 사망 보장이 거의 없고 부양가족이 있다면 진단비만 키운 설계보다 암사망을 소액으로 남기는 구성이 목적에 맞을 수 있습니다. 어느 쪽이든 특약을 켜고 끈 두 장을 저장하지 않으면 월액 차이를 설명하지 못합니다. 암보험비교사이트는 특약을 하나씩 조절할 수 있는 비교 화면이므로, 암사망만 바꾼 견적을 따로 남기는 것이 가장 빠릅니다.
진단비 칸과 사망 칸을 가르기
상세에서 암사망의 지급 조건도 읽어야 합니다. 암으로 직접 사망한 경우만 주는지, 암 진단 후 일정 기간 안의 사망인지, 유사암·소액암은 빠지는지가 상품마다 다릅니다. 일반암 진단비와 같은 금액으로 적혀 있어도 실제 지급 장면이 다릅니다. 암보험비교사이트 카드의 짧은 설명만 보지 말고 담보 이름 옆의 가입금액과 지급 횟수를 표로 옮기세요. 생명보험 상품은 주계약 사망이 있고 암사망 특약이 또 붙는 구성이 있습니다. 주계약을 줄이지 않은 채 암사망까지 켜면 사망 칸이 두 겹이 됩니다. 손해보험 암플랜은 암사망을 선택 특약으로 두는 경우가 많아 끄기 쉽지만, 기본 설계에 포함되어 있으면 모르는 사이 월액이 올라갑니다. 특약을 끈 뒤에도 일반암 진단비·수술·항암 칸이 그대로인지 확인하십시오. 일부 상품은 주계약을 줄여야 암사망이 내려가면서 다른 한도도 같이 내려갑니다. 그런 구조라면 암사망만 빼는 비교가 성립하지 않으니 주계약 성격을 먼저 적어야 합니다.
| 비교 항목 | 왜 보나 | 암보험비교사이트에서 할 일 |
|---|---|---|
| 목적 | 진단비와 사망 정액의 사용 시점이 다름 | 치료 공백인지 유족 정액인지 한 줄로 적기 |
| 기존 사망 보장 | 종신·정기와 암사망이 겹칠 수 있음 | 이미 있는 사망 금액을 표 위에 적고 새 견적과 대조 |
| 특약 가격 | 기본 설계에 숨어 월액이 커짐 | 암사망 on/off 두 장을 저장해 월액 차이만 보기 |
암사망특약은 암보험의 필수 버튼이 아니라 목적에 따라 켜는 칸입니다. 암보험비교사이트에서 켠 견적과 끈 견적의 월액을 나란히 두면 그 칸의 가격이 얼마인지 바로 보입니다. 이 글은 암사망특약을 넣거나 빼라고 권하지 않으며, 지급 요건은 약관 문장이 우선입니다. 이미 사망 보장이 충분한 가입자가 진단비를 키우고 싶다면 암사망부터 끄는 시험을 하면 됩니다. 사망 칸이 비어 있는 가입자는 진단비만 올리고 끝내지 말고 부양 필요 금액을 한 줄로 적은 뒤 소액 암사망을 남겨 볼 수 있습니다. 두 목적을 한 금액으로 섞어 순위를 매기지 마십시오. 암보험비교사이트 비교는 칸을 나눈 다음 가격을 보는 순서입니다. 상령일이 가까운 달에 특약을 여러 개 건드리면 나이 인상과 특약 가격이 섞입니다. 암사망만 바꾼 저장본을 먼저 남기시기 바랍니다. 진단비를 키울지 암사망을 남길지는 월액 차이를 본 뒤에 정하면 됩니다. 한 화면에 두 칸이 섞여 있으면 무엇을 사는지 설명이 되지 않습니다.