


최신 소식
암보험비교사이트 납입면제, 진단 후 보험료가 멈추는지 보기
암보험비교사이트 견적에서 납입면제 특약이 기본처럼 켜져 있는 상품이 많습니다. 암 진단 이후 보험료 납입이 멈추면 장기 유지 부담이 줄어들지만, 면제가 시작되는 담보와 사유가 회사마다 다릅니다. 주계약만 면제되고 특약은 계속 내는 구조인지, 유사암·소액암도 면제 사유에 들어가는지, 면제 이후 보장이 만기까지 유지되는지를 확인하지 않으면 ‘진단 후 보험료가 멈춘다’는 문구만 남습니다. 암보험비교사이트는 같은 일반암 진단비로 맞춘 뒤 납입면제 조건을 한 화면에 올려 보는 용도로 쓰는 것이 맞습니다. 면제 조건이 넓은 상품은 월 보험료가 조금 높을 수 있고, 조건이 좁으면 초기가 낮아 보입니다. 총 납입과 면제 범위를 같이 적어야 유불리가 보입니다.
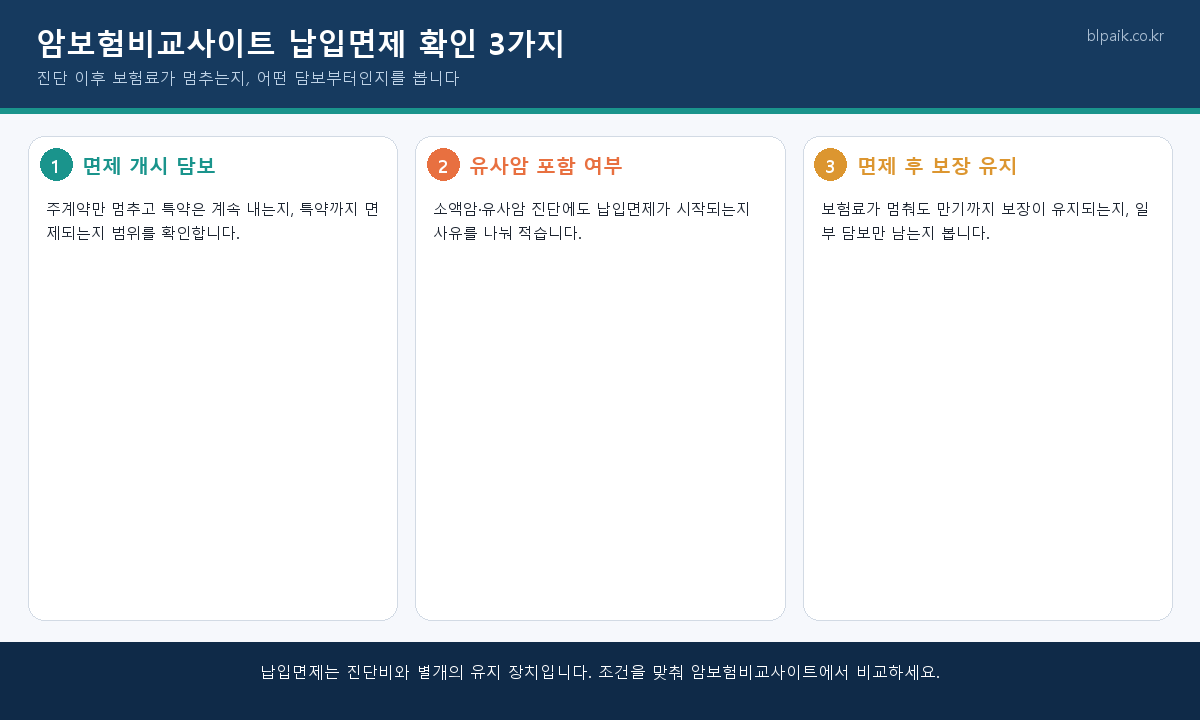
면제 개시 담보와 유사암 포함부터
암보험비교사이트 상세 조건에서 납입면제 사유를 일반암 진단, 고액암, 장해지급률 등으로 구분해 적으세요. 유사암만 진단된 경우 면제가 시작되지 않는 상품이 있습니다. 면제 후에도 특약 보장이 만기까지 가는지, 일부 특약만 유지되는지도 갈립니다. 갱신형 특약이 섞여 있으면 면제 이후에도 갱신 시점 보험료 구조가 달라질 수 있습니다. 진단비 규모를 키운 설계일수록 면제 조건이 실제 유지에 미치는 영향이 큽니다. 조건을 맞추지 않고 월 보험료만 비교하면, 면제가 거의 작동하지 않는 설계를 고를 수 있습니다. 면제 특약을 껐을 때 보험료 차이를 암보험비교사이트에서 바로 확인해 두는 것이 좋습니다.
| 확인 항목 | 왜 보나 | 비교 후 할 일 |
|---|---|---|
| 면제 개시 담보 | 주계약만 멈추면 특약 부담이 남음 | 주계약·특약 면제 범위를 표로 적기 |
| 유사암 포함 | 소액 진단 시 면제가 안 열릴 수 있음 | 유사암·소액암 사유 여부 확인 |
| 면제 후 보장 | 보험료가 멈춰도 보장이 줄 수 있음 | 만기까지 유지되는 담보를 대조 |
납입면제는 진단비와 별개의 유지 장치입니다. 암보험비교사이트에서 같은 진단비로 면제 있는 설계와 없는 설계를 남겨 두면, 월 보험료 차이가 면제의 대가인지 바로 계산됩니다. 이 글은 특정 상품을 권하지 않으며, 면제 사유와 개시 시점은 약관 문장을 우선하시기 바랍니다. 진단 이후에도 계약을 유지할 계획이면, 면제 범위를 비교 항목에 꼭 넣으시기 바랍니다. 면제 개시일이 진단일인지 입원일인지, 감액 기간과 겹치는지도 안내장에 표시해 두면 나중에 청구 단계에서 혼선이 줄어듭니다. 비교와 약관 확인을 한 세트로 가져가시기 바랍니다.